Un paiement entre deux entreprises africaines peut-il devenir aussi simple qu’un message envoyé sur un téléphone ? Les stablecoins, ces monnaies numériques conçues pour suivre la valeur d’une devise, promettent des transferts rapides, mais leur intérêt dépend d’une question moins visible : combien coûte réellement l’accès à la monnaie locale, puis sa récupération ?
En Afrique, où les paiements numériques reposent sur des réseaux bancaires et mobiles très différents selon les pays, ces cryptoactifs ouvrent une voie supplémentaire pour les transferts transfrontaliers. Ils ne suppriment pourtant ni le risque de change, ni les obligations de contrôle, ni le besoin d’un intermédiaire fiable pour convertir les fonds.
Ce qu’il faut retenir
- Les stablecoins peuvent faciliter le règlement transfrontalier, mais les frais de transaction sur la blockchain ne représentent qu’une partie du coût.
- Une monnaie numérique liée au dollar n’élimine pas le risque de change pour les personnes qui gagnent et dépensent en monnaie locale.
- La solidité des réserves, les droits de remboursement et la sécurité du portefeuille comptent autant que la rapidité du transfert.
- La réglementation financière varie selon les pays africains ; les règles européennes ne s’y appliquent pas automatiquement.
Pourquoi les stablecoins attirent-ils les paiements transfrontaliers en Afrique ?
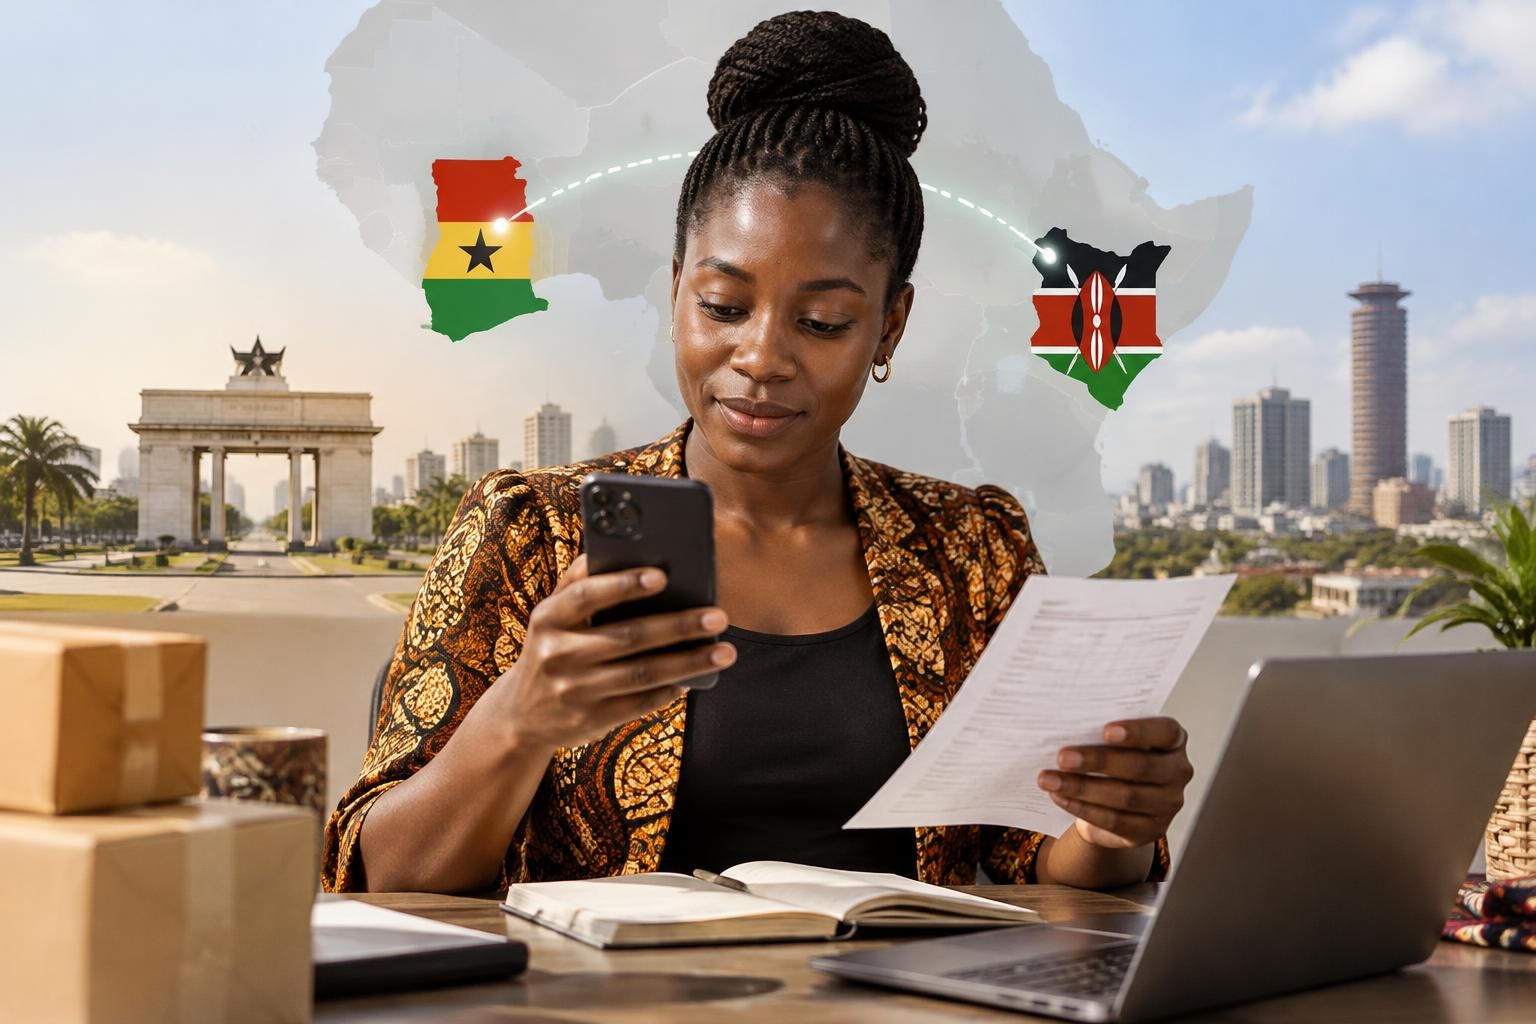
Une entreprise fictive installée au Ghana souhaite payer un fournisseur au Kenya. Avec un stablecoin adossé au dollar, elle peut convertir des cedis, envoyer des jetons sur une blockchain, puis laisser son fournisseur les échanger contre des shillings kényans auprès d’un prestataire local.
La blockchain, un registre partagé qui enregistre les transactions, peut fonctionner à toute heure. Cet atout ne garantit pas que la conversion en monnaie locale soit disponible immédiatement : les horaires, la liquidité et les contrôles du partenaire local restent déterminants.
Pour une entreprise qui règle souvent des factures dans plusieurs pays, cette disponibilité peut simplifier la gestion de trésorerie. Le gain ne se mesure toutefois qu’une fois l’argent utilisable par le destinataire, et non au moment où le jeton arrive dans son portefeuille.
Les stablecoins réduisent-ils vraiment les frais de transaction ?
Le coût affiché d’un transfert sur une blockchain ne comprend pas nécessairement les deux conversions monétaires. Dans l’exemple précédent, l’entreprise supporte un taux de change entre le cedi et le dollar ; son fournisseur peut ensuite subir un écart entre le dollar et le shilling, ainsi que des frais de retrait.
La comparaison pertinente porte donc sur le montant net reçu, pour une somme envoyée et un délai comparables. Un réseau mobile ou un virement bancaire peut rester compétitif sur certains corridors, surtout si la conversion des jetons y manque d’acheteurs ou de vendeurs.
| Élément à comparer | Paiement avec stablecoin | Point de vigilance |
|---|---|---|
| Conversion au départ | Achat du jeton en monnaie locale | Taux proposé et commission du prestataire |
| Transfert | Envoi sur un réseau blockchain | Frais variables selon le réseau et son activité |
| Conversion à l’arrivée | Vente du jeton contre la monnaie du destinataire | Liquidité, taux appliqué et frais de retrait |
| Disponibilité | Envoi possible à toute heure sur de nombreux réseaux | Le retrait dépend des horaires et des contrôles locaux |
Un devis utile précise aussi qui paie chaque étape et ce qui se passe si le transfert doit être annulé. Cette lecture complète évite de confondre frais de réseau faibles et paiement globalement bon marché.
Que garantissent les réserves et la gouvernance des stablecoins ?
Un stablecoin lié au dollar vise généralement une valeur proche d’un dollar, mais cet objectif n’est pas une garantie universelle. À la différence d’un billet détenu directement, le jeton expose son détenteur à l’émetteur, aux actifs de réserve et aux intermédiaires qui en assurent l’achat ou la vente.
Les jetons sont généralement créés lorsque l’émetteur reçoit des fonds, puis détruits lors d’un remboursement accepté. Leur quantité varie donc avec ces opérations, mais cette mécanique ne dit pas, à elle seule, si chaque utilisateur dispose d’un droit direct de remboursement ou seulement d’un accès à un marché secondaire.
La composition des réserves mérite la même attention qu’un placement en obligations : leur valeur et leur disponibilité peuvent varier selon les actifs détenus. Les attestations publiées, leur fréquence, l’identité des vérificateurs et les conditions de remboursement permettent d’apprécier la transparence de l’émetteur, sans supprimer le risque de contrepartie.
La gouvernance compte également. Certains émetteurs peuvent geler des adresses ou modifier certains paramètres techniques ; ces pouvoirs peuvent répondre à des exigences légales, mais ils donnent aussi à une organisation centrale une influence directe sur l’utilisation des fonds. Ce sont des différences importantes entre les produits, comme le montre cette analyse des risques propres aux stablecoins et aux autres cryptoactifs.
Quels risques techniques et de change pour les utilisateurs africains ?
Une personne qui reçoit un jeton indexé sur le dollar reste exposée aux variations entre cette devise et sa monnaie de dépense. Si le dollar recule face à celle-ci, la somme récupérée localement peut diminuer, même lorsque le jeton conserve sa parité en dollars.
La sécurité dépend aussi du portefeuille, de l’application utilisée et du réseau choisi. Une clé privée perdue, une adresse erronée, une plateforme piratée ou un faux jeton peuvent entraîner une perte en capital ; la correction d’une transaction déjà validée n’est généralement pas automatique.
Un audit du code peut repérer des failles, sans garantir l’absence de défauts. Dans la finance décentralisée, qui utilise des programmes exécutés sur blockchain pour proposer des services financiers, les ponts entre réseaux et les contrats connectés ajoutent leurs propres risques techniques et de contrepartie.
Pour le fournisseur kényan, recevoir rapidement un jeton ne suffit donc pas : il doit aussi identifier le réseau compatible, vérifier le prestataire de conversion et connaître ses recours. La rapidité du règlement ne remplace pas la sécurité de la chaîne entière.
Quelle réglementation financière encadre ces paiements entre l’Afrique et l’Europe ?
Les règles africaines ne forment pas un cadre unique. Selon le pays et le service proposé, les exigences peuvent concerner les changes, les prestataires de paiement, la lutte contre le blanchiment ou l’activité liée aux cryptoactifs ; une solution accessible dans un pays ne l’est pas nécessairement dans un autre.
Dans l’Union européenne, le règlement MiCA distingue notamment les jetons de monnaie électronique, qui se réfèrent à une seule monnaie officielle, et les jetons se référant à un panier d’actifs. Pour les premiers, le cadre européen prévoit notamment des exigences applicables à l’émetteur et des droits de remboursement ; il ne transforme pas tous les jetons en dépôts bancaires.
Les documents officiels de l’Autorité des marchés financiers et de l’Autorité européenne des marchés financiers permettent de vérifier le cadre applicable aux prestataires. Les règles européennes sur les cryptoactifs doivent être examinées séparément des obligations du pays africain concerné.
Pour un transfert depuis la France vers le Sénégal, l’expéditeur doit ainsi regarder les conditions du prestataire européen, tandis que le retrait dépend aussi des règles et partenaires présents à destination. L’inclusion financière progresse lorsque le service est réellement accessible, compréhensible et convertible, pas simplement parce qu’un portefeuille numérique existe.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Investir dans les cryptoactifs comporte un risque de perte totale du capital.