Un stablecoin peut-il servir à autre chose qu’à déplacer des fonds entre plateformes crypto ? Le partenariat financier présenté entre Ripple et Robinhood prévoit d’élargir l’usage de RLUSD aux règlements institutionnels, à la gestion de trésorerie et au financement des opérations sur actifs numériques. Son intérêt dépasse donc l’arrivée d’un jeton supplémentaire dans une application : il concerne la manière dont un intermédiaire mobilise ses dollars, règle ses contreparties et organise sa liquidité numérique, avec une question décisive pour les utilisateurs comme pour les professionnels : quelles opérations deviennent réellement disponibles, et sous quelles conditions ?
Ce qu’il faut retenir
- Le périmètre présenté associe RLUSD, Ripple Treasury et Ripple Prime, avec des fonctions distinctes de règlement, de trésorerie et de financement.
- Un transfert disponible en continu ne garantit pas un retrait bancaire immédiat ni le règlement complet d’une transaction financière.
- L’adoption institutionnelle dépend des possibilités de remboursement, des contrôles réglementaires et de la profondeur des marchés, pas seulement du nombre d’utilisateurs potentiels.
- Un stablecoin reste exposé aux risques de contrepartie, de décrochage et de perte en capital, même lorsqu’il vise une parité avec le dollar.
Que prévoit le partenariat entre Ripple et Robinhood pour RLUSD ?
Selon les éléments d’annonce attribués à CNBC, l’accord couvre trois besoins : régler des transactions professionnelles, automatiser certaines opérations internes et accéder à des services de financement. Bitstamp, intégré au groupe du courtier, constitue également un point d’accès aux activités institutionnelles décrites.
Cette distinction compte : référencer un actif ne signifie pas intégrer toute son infrastructure financière. Un client peut disposer d’une fonction d’achat sans avoir accès au remboursement direct auprès de l’émetteur, au crédit professionnel ou aux mêmes réseaux de transfert qu’une société de trading.
| Composante annoncée | Utilité recherchée | Condition déterminante |
|---|---|---|
| RLUSD | Transférer une valeur libellée en dollars et régler certaines opérations | Acceptation par la contrepartie et possibilité de conversion |
| Ripple Treasury | Organiser les positions de trésorerie et les mouvements de fonds | Connexion aux comptes, autorisations et contrôles internes |
| Ripple Prime | Fournir des services de courtage et de financement professionnels | Éligibilité, garanties et limites de crédit |
| Distribution grand public | Élargir l’accès au jeton dans l’application | Disponibilité selon le territoire et les fonctionnalités ouvertes |
La disponibilité dans l’application est évoquée pour la fin de 2026 dans les informations fournies sur l’accord. Ce calendrier annoncé ne doit pas être confondu avec une disponibilité effective dans tous les pays.
Pourquoi les règlements institutionnels ne se limitent-ils pas à un transfert de stablecoin ?
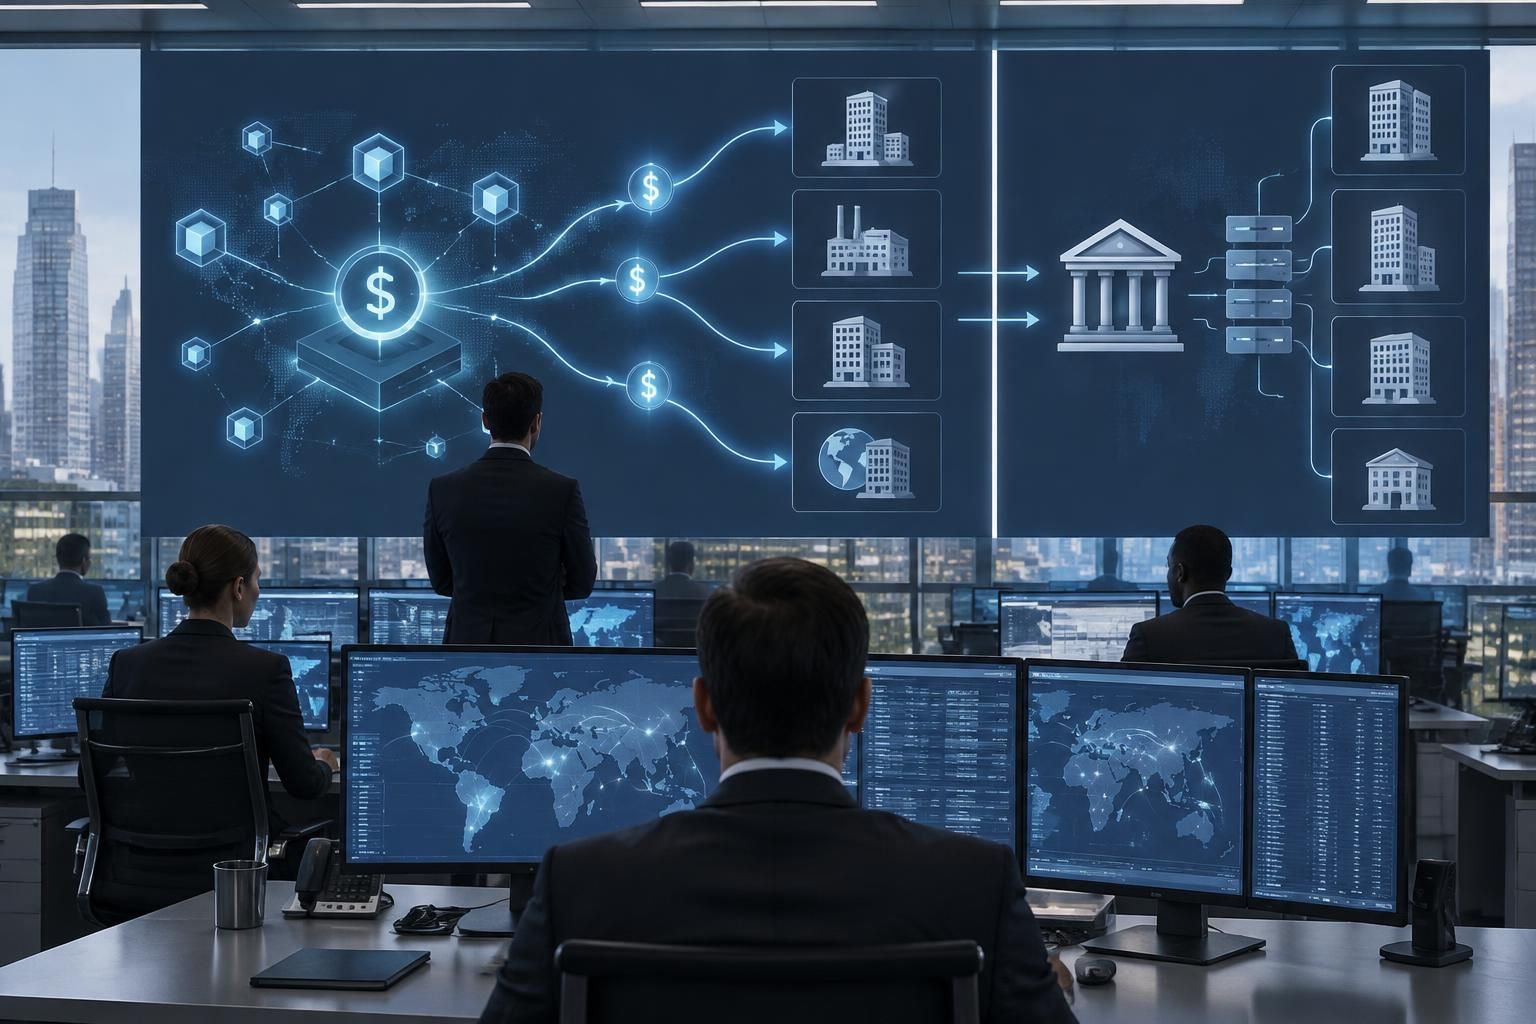
Un règlement institutionnel éteint une obligation entre professionnels : payer un achat, restituer une garantie ou solder une position. La blockchain peut enregistrer rapidement un transfert, mais la bonne exécution dépend aussi du contrat, de l’identité du bénéficiaire et de la livraison de l’actif acheté.
Prenons une entreprise fictive, Atlas Export, qui doit payer un fournisseur un dimanche. Envoyer des jetons peut être possible alors que les banques sont fermées ; obtenir immédiatement des dollars sur le compte bancaire du fournisseur dépend toutefois des services de conversion et des circuits bancaires disponibles.
Dans les paiements transfrontaliers, cette solution peut réduire certaines attentes, sans supprimer les contrôles de sanctions, les obligations d’identification ni le change. Si le fournisseur souhaite recevoir des euros, le coût pertinent inclut aussi la conversion et les frais de sortie, pas uniquement ceux du réseau.
Pour une transaction sur titres, une autre difficulté apparaît : le paiement et la livraison doivent être coordonnés afin d’éviter qu’une partie exécute seule son engagement. La rapidité technique ne remplace donc pas la sécurité juridique et opérationnelle du règlement.
Comment fonctionne l’offre de RLUSD et qui contrôle ses réserves ?
Contrairement à un cryptoactif dont l’offre suit un calendrier d’émission, un stablecoin adossé à des réserves vise à ajuster sa circulation aux souscriptions et aux remboursements. La documentation officielle de Ripple présente RLUSD comme un jeton couvert par des dollars, des titres du Trésor américain à court terme et d’autres équivalents de trésorerie.
L’augmentation de l’offre n’est donc pas, à elle seule, un signal de création de valeur pour le détenteur. Elle peut traduire une demande supplémentaire de dollars numériques, tandis que le jeton conserve pour objectif une valeur proche d’un dollar et ne donne pas automatiquement droit aux revenus des réserves.
L’émission repose sur Standard Custody & Trust Company, une société fiduciaire supervisée par le New York State Department of Financial Services, selon la documentation du projet. Cette organisation centralisée distingue le produit d’un protocole gouverné par ses utilisateurs : les conditions d’émission, de remboursement et de blocage restent déterminantes.
Pour Atlas Export, consulter une attestation de réserves ne suffit pas : il faut également connaître les personnes autorisées à demander un remboursement, les délais et les montants minimaux applicables. Une réserve déclarée et un accès personnel au remboursement sont deux garanties différentes.
Cette adoption institutionnelle bénéficie-t-elle automatiquement à XRP et à la finance décentralisée ?
L’utilisation de RLUSD ne crée pas mécaniquement une demande équivalente pour XRP. Le réseau choisi, les paires de négociation et les mécanismes de liquidité déterminent quels actifs interviennent effectivement dans chaque opération.
Cette séparation permet de mieux lire les débats sur les tensions autour de XRP et d’Ethereum : une annonce commerciale concernant un émetteur ne démontre pas, à elle seule, une hausse durable de l’activité de chaque réseau associé. Les volumes réellement réglés et les usages récurrents renseignent davantage que la seule audience potentielle d’une application.
La finance décentralisée, qui propose des services exécutés par des programmes sur blockchain, constitue encore un autre périmètre. Un établissement peut accepter un dollar numérique tout en interdisant son utilisation dans des protocoles de prêt ou des réserves collectives de liquidité.
Le débat sur XRP face aux usages financiers développés sur Ethereum illustre cette différence entre distribution institutionnelle et accès ouvert aux applications. Une intégration chez un courtier ne vaut pas validation de tous les usages possibles du jeton.
Quels risques et quelles règles vérifier en France et en Europe ?
Dans l’Union européenne, le règlement MiCA encadre notamment les jetons visant une valeur stable par référence à une monnaie officielle. Les publications de l’AMF et de l’Autorité bancaire européenne permettent de distinguer les obligations applicables à l’émetteur de celles des prestataires qui distribuent ou conservent ces actifs.
Une supervision américaine ne constitue pas, à elle seule, une autorisation de distribution européenne. Pour un utilisateur français, l’entité contractante, les services autorisés et les droits de remboursement comptent davantage que la présence du même nom commercial dans plusieurs pays.
La sécurité doit aussi être examinée à plusieurs niveaux : contrats informatiques, conservation des clés, disponibilité du réseau et éventuels mécanismes de transfert entre blockchains. Un audit technique ne garantit ni la solvabilité d’une contrepartie ni l’absence de suspension des retraits.
- Risque de contrepartie : défaillance de l’émetteur, d’un dépositaire ou d’une plateforme intermédiaire.
- Risque de marché : décrochage temporaire de la parité et volatilité du dollar face à l’euro.
- Risque de liquidité : conversion coûteuse ou difficile au moment où les fonds deviennent nécessaires.
- Risque opérationnel : erreur d’adresse, réseau incompatible, blocage ou incident technique.
Pour l’entreprise fictive, le test utile consiste à effectuer un cycle limité et documenté : acquisition, transfert, réception, conversion puis rapprochement comptable. Le critère décisif est la récupération des fonds dans la devise nécessaire, dans un délai et à un coût acceptables.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Investir dans les cryptoactifs comporte un risque de perte totale du capital.