Un paiement qui traverse les frontières sans banque correspondante, une épargne exposée à des variations brutales, un portefeuille dont personne ne peut rétablir l’accès : les crypto-monnaies réunissent ces trois réalités. Pour comprendre ces monnaies numériques, mieux vaut distinguer ce que permet leur infrastructure, la blockchain, de ce que promet le prix des actifs qui y circulent.
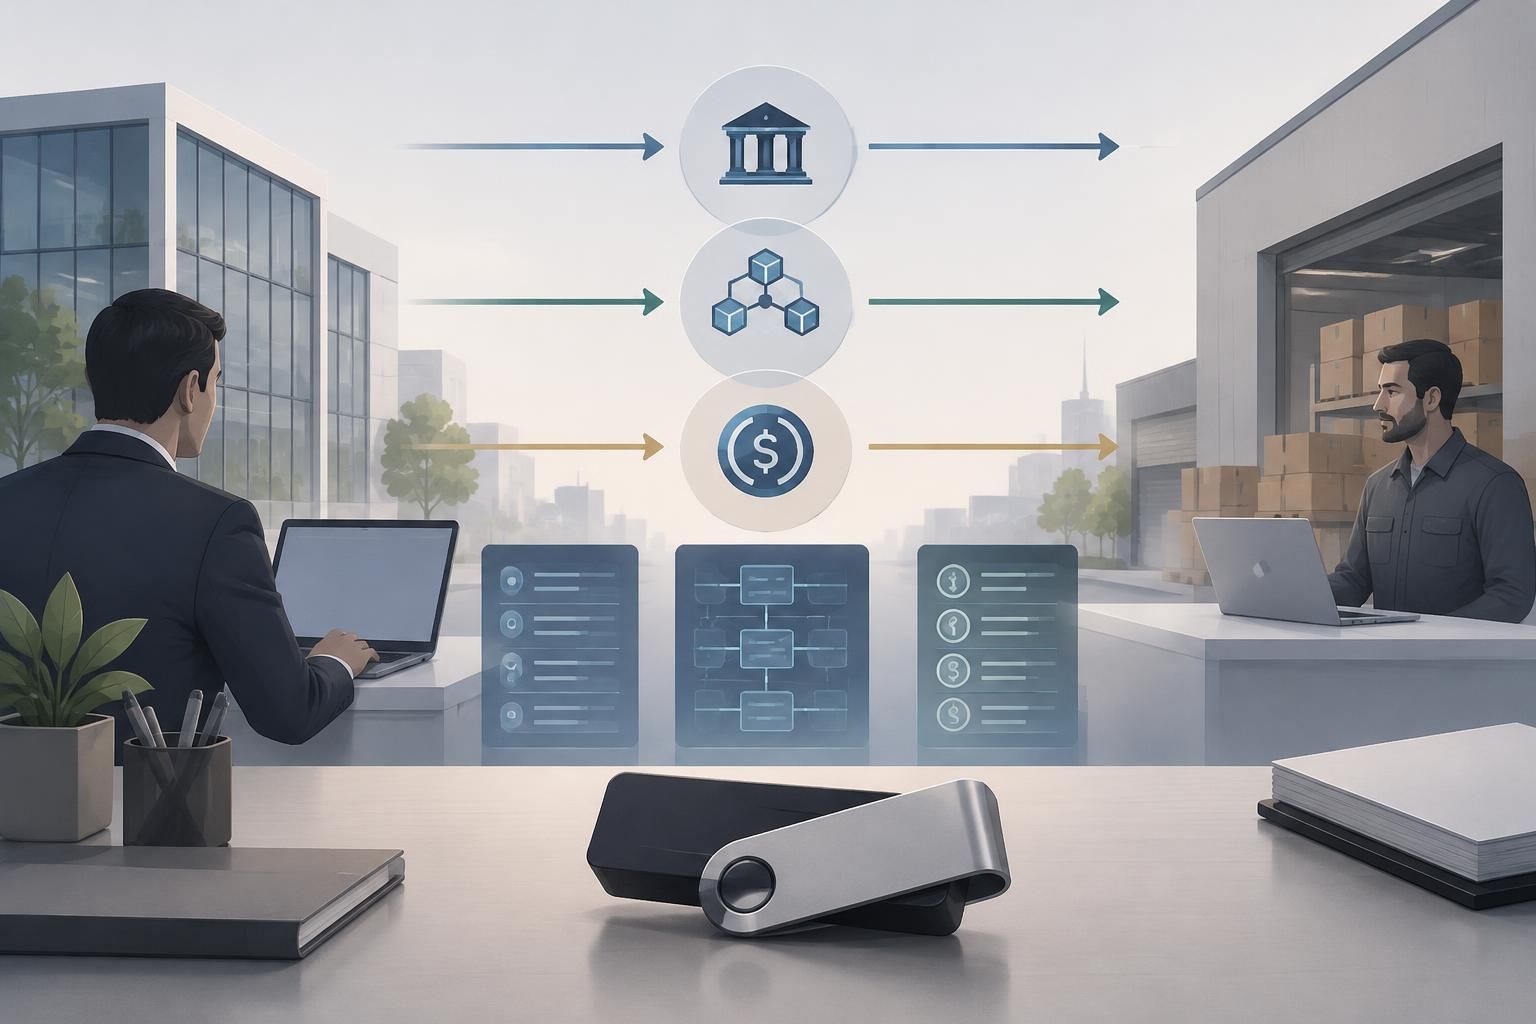
De Bitcoin à Ethereum, les usages vont du transfert de valeur aux services financiers programmables, sans offrir les mêmes droits ni les mêmes protections qu’un compte bancaire. Le fil conducteur est simple : une entreprise fictive qui souhaite régler un fournisseur étranger doit examiner le coût total, la possibilité de récupérer ses fonds et les responsabilités de chaque intervenant, plutôt que la seule rapidité affichée.
Ce qu’il faut retenir
- Une infrastructure utile ne garantit pas la valeur de son jeton : l’usage du réseau et l’intérêt économique de détenir son actif sont deux questions différentes.
- Un portefeuille numérique gère des clés, pas des pièces stockées dans un appareil : la conservation détermine qui contrôle réellement les fonds.
- Les stablecoins et la finance décentralisée conservent des risques, même lorsque leur fonctionnement semble proche d’un paiement ou d’un placement classique.
- Le cadre européen MiCA encadre certains acteurs et produits, sans supprimer la volatilité, la perte en capital ou le risque de contrepartie.
À quoi servent réellement les crypto-monnaies et la blockchain ?
Une blockchain tient un registre partagé dont les participants vérifient les mises à jour selon des règles communes. Son intérêt apparaît lorsque plusieurs acteurs doivent échanger de la valeur sans confier l’intégralité du registre à un opérateur unique ; pour une base de données interne à une seule entreprise, cette architecture n’est pas automatiquement plus efficace.
Le livre blanc de Bitcoin, publié par Satoshi Nakamoto en 2008, décrit un système de paiement électronique de pair à pair. Le réseau a démarré en 2009 : son ancienneté ne doit pas être confondue avec une garantie de stabilité du cours ou d’adoption comme moyen de paiement quotidien.
Ethereum permet aussi d’exécuter des contrats intelligents, des programmes qui appliquent automatiquement des conditions inscrites dans leur code. Ils peuvent organiser un échange ou un prêt, mais ne savent pas vérifier seuls qu’une marchandise a été livrée : cette information exige une source extérieure, appelée « oracle », qui réintroduit une dépendance.
| Catégorie | Utilité recherchée | Distinction à retenir |
|---|---|---|
| Bitcoin | Transférer et détenir un actif sans émetteur central | Il ne donne aucun droit sur les bénéfices d’une entreprise. |
| Ether, actif natif d’Ethereum | Payer l’exécution des opérations et contribuer à la sécurité du réseau | Son utilité technique ne fixe pas son prix de marché. |
| Stablecoin adossé à une monnaie | Transférer une valeur visant à suivre une devise | La stabilité dépend notamment du mécanisme, des réserves et des possibilités de remboursement. |
| Jeton représentant un titre financier | Inscrire ou transférer des droits financiers sur une infrastructure numérique | La technologie ne remplace pas le contrat juridique qui définit les droits. |
Comme le rappelle la Banque de France, l’appellation « crypto-monnaie » ne signifie pas que chaque actif remplit les fonctions d’une monnaie : unité de compte, moyen d’échange et réserve de valeur. Une unité numérique n’est donc pas nécessairement une monnaie, une action ou une créance.
Comment l’offre de jetons numériques influence-t-elle leur valeur ?
Après l’utilité vient la tokenomics, c’est-à-dire l’économie du jeton : quantité émise, répartition initiale, création de nouvelles unités et calendrier de mise en circulation. Un projet peut attirer des utilisateurs tout en exerçant une pression sur son actif si des investisseurs historiques reçoivent progressivement des volumes importants qu’ils peuvent vendre.
Ces déblocages, souvent appelés unlocks, ressemblent par leur effet potentiel à l’arrivée de nouveaux titres négociables sur un marché. L’analogie a toutefois une limite : contrairement à une action, un jeton n’accorde généralement aucun droit automatique aux bénéfices de l’organisation qui le développe.
Les règles actuelles de Bitcoin prévoient une émission plafonnée à 21 millions d’unités, distribuées progressivement par le minage, le mécanisme de compétition informatique qui sécurise son registre. Cette rareté programmée ne suffit pas à créer une demande ni à empêcher une baisse du prix.
Sur Ethereum, la documentation officielle décrit une émission liée à la validation et une destruction d’une partie des frais : l’évolution de l’offre dépend donc de plusieurs paramètres. « Offre limitée » et « prix protégé » ne sont jamais synonymes.
Qui décide des règles d’une blockchain et d’un protocole financier ?
La décentralisation ne se mesure pas seulement au nombre d’ordinateurs connectés. Il faut aussi examiner qui développe le logiciel, qui valide les opérations, qui détient les jetons de vote et qui peut suspendre ou modifier une application.
Un protocole peut afficher une gouvernance ouverte tout en laissant quelques détenteurs concentrer l’essentiel des voix. À l’inverse, une équipe identifiable facilite l’examen de ses compétences et de ses responsabilités, sans garantir qu’elle respectera ses engagements.
Une clé d’administration autorise parfois la modification d’un programme ou le gel de certaines fonctions. Pour l’entreprise fictive qui prépare son règlement international, cette faculté peut permettre une intervention d’urgence, mais aussi rendre le paiement dépendant d’un petit groupe.
Les documents utiles sont le livre blanc, la documentation technique, les règles de vote et les pouvoirs réellement inscrits dans le code. Le terme « décentralisé » décrit une répartition des pouvoirs à vérifier, pas une protection acquise.
Comment sécuriser un portefeuille numérique et ses cryptoactifs ?
Un portefeuille numérique conserve ou utilise les clés permettant d’autoriser des opérations ; les avoirs restent inscrits sur le registre. La différence décisive oppose la conservation par un prestataire, qui contrôle les clés, à l’autoconservation, dans laquelle leur protection repose sur le détenteur.
Un appareil matériel, comme ceux commercialisés par Ledger, vise à isoler les secrets de signature d’un ordinateur connecté. Il ne protège cependant pas contre toutes les erreurs : une opération malveillante approuvée par l’utilisateur peut rester valide, même si la clé n’a jamais quitté l’appareil.
- Sauvegarde : la phrase de récupération permet généralement de restaurer l’accès ; sa divulgation peut donner le contrôle des fonds à un tiers.
- Signature : une autorisation accordée à une application peut permettre de déplacer certains jetons, sans nouvelle validation pour chaque transfert.
- Réseau : une adresse compatible visuellement ne garantit pas que le destinataire accepte le réseau choisi.
- Transmission : sans procédure successorale adaptée, des actifs peuvent devenir inaccessibles aux héritiers.
Les sujets liés aux attaques visant les clés et les utilisateurs de portefeuilles matériels illustrent la nécessité de distinguer sécurité du dispositif, protection des sauvegardes et vigilance lors de la signature. Une demande de phrase de récupération reçue par courriel ou messagerie ne constitue jamais une procédure normale d’assistance.
Pour une application financière, un audit examine un périmètre et une version du code, sans garantir l’absence de faille future. La sécurité dépend de toute la chaîne d’utilisation, pas seulement du portefeuille choisi.
Quelles protections encadrent les crypto-monnaies en France et en Europe ?
Le règlement européen MiCA encadre notamment l’émission de certaines catégories de cryptoactifs et les prestataires de services. Ses dispositions relatives aux jetons se référant à des actifs et aux jetons de monnaie électronique s’appliquent depuis le 30 juin 2024, et l’essentiel du reste du texte depuis le 30 décembre 2024.
En France, le régime transitoire permet à certains acteurs préexistants de poursuivre leurs activités jusqu’au 1er juillet 2026 au plus tard, selon les conditions précisées par l’Autorité des marchés financiers. Cette transition rend nécessaire de distinguer un ancien enregistrement national du statut de prestataire autorisé sous le cadre européen.
Les registres de l’AMF et de l’Autorité européenne des marchés financiers, également appelée ESMA, permettent de contrôler le statut d’un intermédiaire. Il faut vérifier la dénomination juridique et les services autorisés, car un escroc peut usurper le nom d’une société régulée.
MiCA ne couvre pas uniformément tous les produits : un jeton qualifié d’instrument financier relève d’autres règles, tandis que l’analyse des services présentés comme entièrement décentralisés dépend de leur fonctionnement réel. Une autorisation réglementaire n’équivaut ni à une validation du prix ni à la garantie bancaire des dépôts.
Quels risques distinguent finance décentralisée et investissement crypto ?
La finance décentralisée permet notamment d’échanger, de prêter ou d’emprunter à travers des programmes accessibles sur une blockchain. Elle réduit certaines interventions manuelles, mais peut cumuler risque logiciel, dépendance aux oracles, manque de liquidité et pouvoirs d’administration concentrés.
Dans un prêt garanti par des cryptoactifs, une baisse du collatéral peut déclencher sa vente automatique : c’est la liquidation. L’emprunteur peut ainsi perdre sa garantie pendant un mouvement rapide du marché, sans bénéficier du délai de négociation parfois possible avec un établissement traditionnel.
Un stablecoin ajoute une autre couche d’analyse : qualité des réserves, conservation de celles-ci, accès au remboursement et liquidité disponible sur les plateformes. Les débats sur les risques respectifs du Bitcoin et des stablecoins concernent donc des mécanismes différents, même lorsque ces actifs circulent sur les mêmes interfaces.
Pour l’entreprise fictive, recevoir un jeton indexé sur le dollar alors que ses dépenses sont en euros crée également un risque de change. Le coût pertinent comprend les frais du réseau, l’écart entre achat et vente, la conversion et la sortie vers le compte bancaire, pas seulement le montant affiché lors du transfert.
Enfin, un rendement proposé sur un dépôt numérique peut provenir d’intérêts payés par des emprunteurs, de frais d’échange ou de l’émission de nouveaux jetons. Le rendement n’est jamais gratuit : il rémunère un risque.
Pour tout investissement crypto, l’examen doit donc identifier la volatilité supportée, la possibilité d’une perte en capital et le risque de contrepartie lorsqu’un intermédiaire conserve ou utilise les fonds. Une sortie peut devenir difficile précisément au moment où elle paraît la plus nécessaire, faute d’acheteurs, en raison d’un retrait suspendu ou d’un réseau congestionné.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Investir dans les cryptoactifs comporte un risque de perte totale du capital.