Pourquoi Matt Hougan place-t-il Bitcoin en tête de ses convictions sur les cryptomonnaies, tout en retenant Ethereum, Solana et Chainlink pour une croissance à long terme ? Le directeur des investissements de Bitwise distingue deux moteurs : la recherche d’une protection contre la dépréciation monétaire et le développement de la finance sur blockchain. Cette sélection associe pourtant des actifs aux fonctions très différentes : leur adoption ne garantit ni une progression commune ni une hausse de leur valeur.
Ce qu’il faut retenir
- Bitcoin occupe la première place dans la thèse de Matt Hougan, qui rapproche son rôle de celui de l’or face à l’érosion monétaire.
- Ethereum, Solana et Chainlink représentent surtout une exposition au développement des infrastructures financières numériques.
- La tokenisation ne garantit pas l’appréciation des jetons : les revenus, les usages et la valeur captée doivent être examinés séparément.
- Quatre cryptomonnaies ne constituent pas nécessairement une diversification suffisante, particulièrement pendant une crise de liquidité.
Pourquoi le CIO de Bitwise privilégie-t-il Bitcoin à long terme ?
Dans les propos rapportés de son entretien au New Era Finance Podcast, Matt Hougan présente Bitcoin et l’or comme des réponses possibles aux inquiétudes entourant la dette publique et le pouvoir d’achat des monnaies. Son raisonnement repose sur une réallocation des portefeuilles traditionnels, plutôt que sur un simple rebond du marché des cryptomonnaies.
Il évoque ainsi un cours pouvant atteindre plusieurs centaines de milliers de dollars si cette réallocation devient massive. Il s’agit d’un scénario conditionnel, pas d’un objectif assorti d’une échéance ni d’un rendement attendu démontré.
La distinction compte pour une stratégie d’investissement : une hausse des dépenses publiques ne provoque pas automatiquement une appréciation du BTC. Les taux réels, les besoins de liquidité et l’appétit pour le risque peuvent peser sur son prix, même lorsque les inquiétudes budgétaires persistent.
La documentation de Bitcoin Core décrit une émission programmée dont le plafond est fixé à environ 21 millions d’unités selon les règles actuelles du protocole. Cette rareté distingue l’actif d’une monnaie dont l’offre dépend d’une banque centrale, mais une offre limitée ne suffit pas à stabiliser la demande.
Prenons une épargnante fictive, Claire, qui souhaite préserver le pouvoir d’achat d’une somme destinée à un achat immobilier. Même si elle adhère à cette thèse monétaire, une forte baisse au moment de signer rend cette exposition inadaptée à son échéance : l’horizon d’une conviction ne remplace pas celui d’un besoin de trésorerie.
Que représentent les quatre cryptomonnaies retenues par Bitwise ?
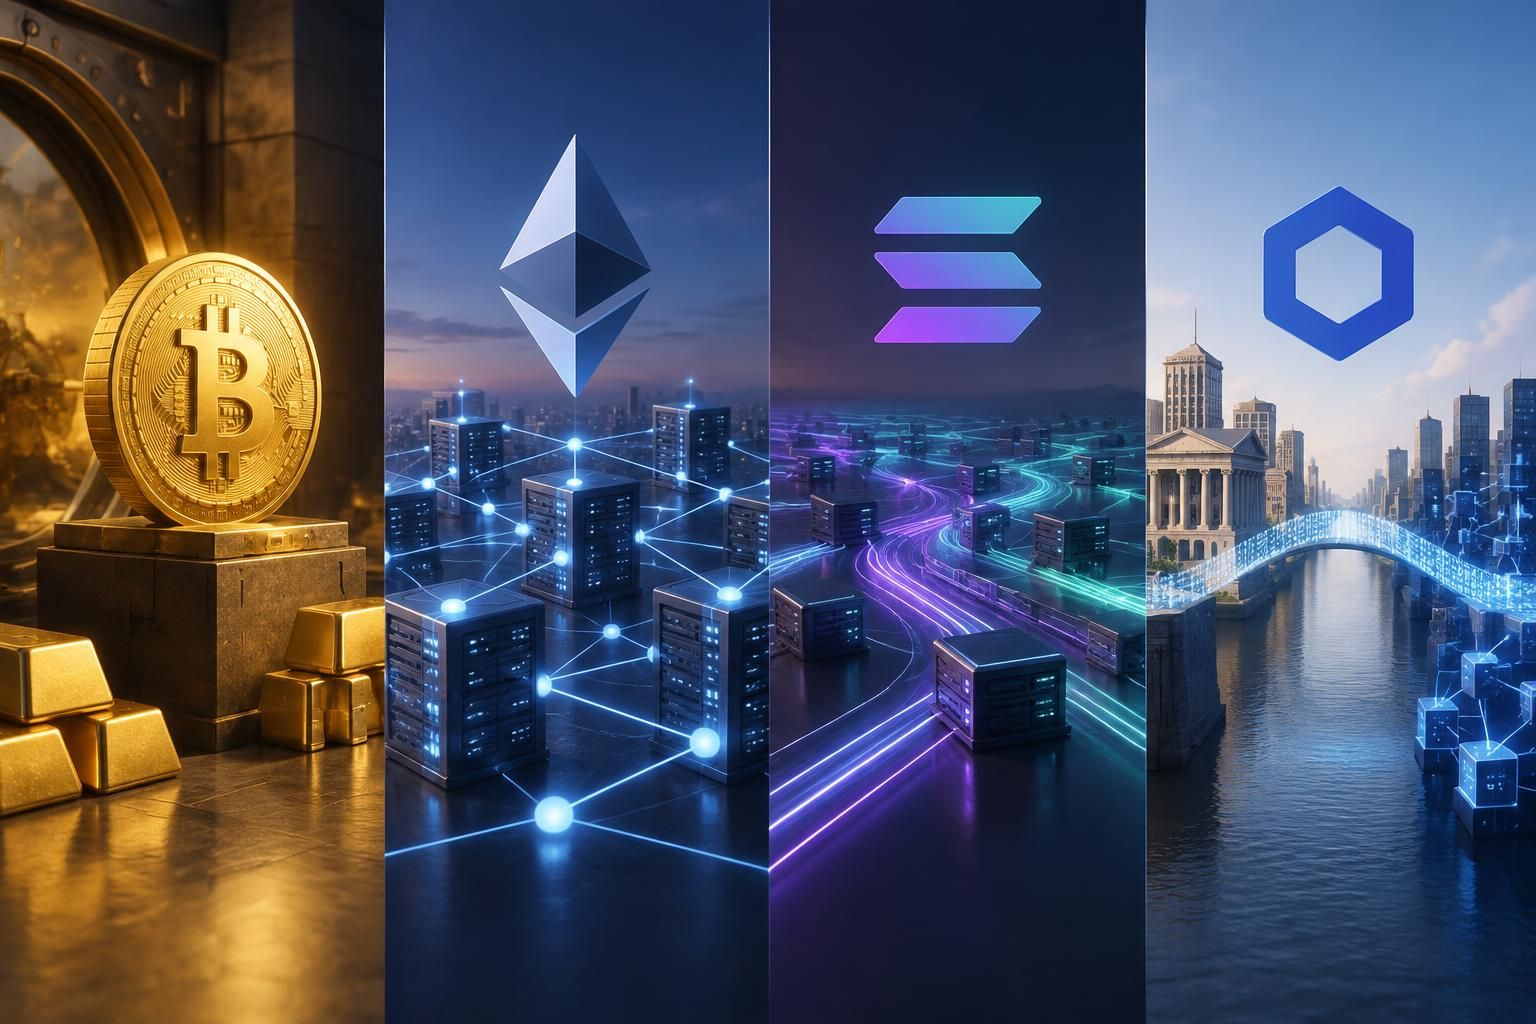
La sélection attribuée à Matt Hougan réunit Bitcoin, Ethereum, Solana et Chainlink. Les mentions d’autres projets, notamment Hyperliquid, ne doivent pas être confondues avec ce noyau de convictions ; les listes faisant intervenir XRP ou Uniswap correspondent à d’autres présentations et ne décrivent pas ce même quatuor.
| Actif | Fonction principale dans la thèse | Point à vérifier | Risque déterminant |
|---|---|---|---|
| Bitcoin, BTC | Actif monétaire à émission limitée | Persistance de la demande au-delà des flux spéculatifs | Volatilité et sensibilité aux conditions de liquidité |
| Ethereum, ETH | Infrastructure de contrats programmables et de règlement | Valeur économique revenant effectivement à ETH | Concurrence et complexité des applications |
| Solana, SOL | Infrastructure adaptée à de nombreuses transactions à faible coût | Usages durables et évolution de l’offre | Contraintes opérationnelles et concentration de l’activité |
| Chainlink, LINK | Services de données et de communication entre réseaux | Lien entre adoption des services et demande du jeton | Dépendances techniques et captation de valeur incertaine |
Bitcoin : une rareté vérifiable suffit-elle ?
Le réseau permet de transférer une valeur sans émetteur central ; son économie repose sur une émission décroissante et les frais versés aux mineurs. Il n’existe pas de calendrier de déblocage de jetons attribués à une équipe fondatrice comparable à celui de nombreux projets récents.
Les évolutions du protocole passent par les développeurs, les opérateurs de nœuds, les mineurs et les utilisateurs, sans direction unique pouvant imposer seule une modification. Cette organisation ne supprime ni les risques logiciels ni ceux liés à la conservation : détenir du BTC auprès d’un intermédiaire ajoute un risque de contrepartie distinct du fonctionnement du réseau.
Ethereum : l’activité du réseau profite-t-elle toujours à ETH ?
Ethereum permet d’exécuter des contrats programmables, notamment pour des stablecoins et des titres tokenisés. Selon sa documentation officielle, l’offre d’ETH dépend notamment de l’émission destinée aux validateurs et de la destruction d’une partie des frais : elle n’est donc pas systématiquement déflationniste.
Les développeurs proposent les évolutions, tandis que leur adoption dépend des participants au réseau ; le staking, qui consiste à immobiliser des jetons pour participer à sa sécurité, comporte aussi des contraintes et des pénalités possibles. Les réseaux secondaires peuvent réduire les coûts d’utilisation, mais ils compliquent l’analyse de la valeur revenant à la chaîne principale.
Un incident touchant une application n’est pas nécessairement une défaillance du protocole lui-même. Pour l’investissement crypto, cette séparation évite de traiter comme équivalents le risque d’ETH, celui d’un contrat financier et celui d’un pont entre réseaux.
Solana : les faibles coûts créent-ils une demande durable ?
Solana vise des usages nécessitant de nombreuses opérations peu coûteuses, comme les échanges ou certains paiements. Sa documentation décrit une émission inflationniste suivant une trajectoire de réduction : le rendement nominal du staking doit être rapproché de l’augmentation de l’offre, et non assimilé à un revenu sans risque.
Les équipes de développement et les validateurs jouent un rôle central dans l’évolution technique du réseau, dont l’historique comprend des interruptions documentées. Le volume de transactions doit donc être examiné avec la disponibilité du service et la diversité des usages : une activité élevée peut aussi refléter des robots ou une spéculation concentrée.
Chainlink : pourquoi distinguer le service du jeton LINK ?
Chainlink fournit notamment des oracles, des mécanismes qui transmettent aux applications blockchain des données extérieures, ainsi que des services de communication entre réseaux. L’offre maximale annoncée de LINK atteint un milliard de jetons, mais le plafond ne dispense pas d’examiner les quantités encore susceptibles d’entrer en circulation.
L’analyse de sa gouvernance porte sur les équipes développant les services, les opérateurs de nœuds et les paramètres propres à chaque dispositif. La sécurité dépend aussi de la qualité des données et des intégrations : un service reconnu peut être mal configuré par une application utilisatrice.
LINK n’est pas une action donnant un droit général sur les bénéfices d’une entreprise. L’adoption commerciale doit être reliée aux mécanismes effectifs de paiement et de sécurisation utilisant le jeton.
La tokenisation peut-elle soutenir ces actifs numériques sans faire monter leurs cours ?
La tokenisation consiste à représenter un actif ou un droit sur une blockchain. Un fonds monétaire tokenisé peut ainsi améliorer certaines opérations de transfert, tout en conservant des conditions de souscription, des horaires de rachat et des restrictions d’accès.
Le rapprochement avec la dépréciation monétaire demande une nuance : un stablecoin indexé sur le dollar reste exposé au pouvoir d’achat du dollar. Il facilite l’accès à cette monnaie et son utilisation, mais ne constitue pas, par sa seule structure, une protection contre son inflation.
Imaginons que Claire utilise un fonds tokenisé pour placer temporairement des liquidités. Les intérêts peuvent revenir aux porteurs du fonds, les commissions au gestionnaire et seulement une fraction des frais au réseau : la croissance du produit financier ne se transmet pas intégralement au jeton technique.
C’est la différence avec une action, qui représente une participation au capital d’une société. Pour chaque infrastructure, la question utile reste donc : qui paie, pour quel service, et quelle part de cette activité crée une demande durable pour l’actif concerné ?
Quels risques examiner avant de construire un portefeuille crypto ?
Répartir une exposition entre quatre projets apporte une diversité technologique, mais pas nécessairement une véritable diversification financière. Lors d’une contraction de liquidité, des actifs aux usages distincts peuvent baisser simultanément, tandis que les positions à effet de levier accélèrent les ventes.
Le cadre réglementaire doit être étudié séparément de la technologie. Le règlement européen MiCA encadre notamment certains émetteurs et prestataires ; en France, la fin de la période transitoire applicable aux prestataires concernés intervient le 1er juillet 2026, selon les précisions de l’AMF.
Un prestataire autorisé ne rend pas les cryptomonnaies sans risque et ne garantit pas leur valeur. Les registres de l’AMF et de l’ESMA permettent de contrôler un statut réglementaire, sans remplacer l’examen des conditions de conservation et de retrait.
- Conservation : distinguer la détention directe des clés, un compte auprès d’une plateforme et un produit financier coté.
- Offre : vérifier l’émission, les déblocages programmés et la concentration des détenteurs dans les documents officiels.
- Sécurité : examiner le périmètre des audits, les incidents passés et les dépendances aux intermédiaires.
- Liquidité : prévoir qu’une vente rapide puisse devenir coûteuse ou difficile pendant une période de stress.
La fiscalité constitue encore un sujet distinct : un transfert, une cession et un changement de résidence ne désignent pas la même opération. Les discussions autour d’une éventuelle taxation à la sortie des wallets doivent être confrontées aux textes applicables, sans transformer une proposition ou une interprétation en obligation générale.
Pour Claire, déplacer ses actifs vers un portefeuille personnel change surtout la responsabilité de la garde : une clé perdue peut rendre les fonds irrécupérables. La lecture des questions fiscales liées aux mouvements de cryptoactifs ne remplace donc ni la qualification précise de l’opération ni la conservation de son historique.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Investir dans les cryptoactifs comporte un risque de perte totale du capital.